


全国服务热线:13925885483
电话
13925885483
15338393535
18027000843
18046910119
18027000845
13728331056
13729995124
18046910129
手机站

手机站
微信

微信二维码
微信公众号

微信公众号二维码
微信小程序

小程序二维码
一、往年Q4回顾:传统旺季的"冰与火"
回顾近三年Q4的精装书生产行业表现,可以清晰看到一条"整体承压、精装逆势"的分化主线。
2024年Q4,美国纸质书销量同比增长1.6%,精装本(Hardcover)销售在节日礼品季的驱动下表现强劲,全年精装本销售额达77.4亿美元,同比增长3.6%。同年国内Q4图书音像品类以3.38的增长指数位居所有消费品品类榜首,节日礼赠与年终囤书需求集中释放,带动精装书订单量环比Q3增长约25%—30%。
然而2025年Q4的情况则更为复杂。印刷行业整体在Q4遭遇"旺季不旺"的罕见困境——规上印刷企业营收大幅下降,利润同比显著降低,传统"金九银十"的季节性旺季效应明显弱化。但精装书细分赛道依然展现出韧性,全年精装书定价平均上涨3.30%,消费者对高品质装帧的支付意愿在收藏属性支撑下保持稳健。
这两年的Q4经验表明:精装书行业的增长逻辑已从"量的扩张"转向"质的升级",Q4旺季的驱动力不再仅仅是节日备货的量级增长,更是高端化、收藏化产品的结构性爆发。
二、2026年Q4宏观环境:大盘继续承压,精装赛道逆势蓄力
进入2026年下半年,印刷行业整体的盈利压力仍在延续。2026年1—7月,印刷和记录媒介复制业实现营业收入3471.0亿元,同比增长仅0.8%,利润总额140.9亿元,同比下降13.7%,行业"增产不增收"的矛盾依然突出。出版物印刷产值占印刷总产值的比重已从2021年的13.8%降至2025年的8.9%,传统出版印刷持续萎缩的大趋势未变。
但精装书赛道在前三季度已经走出了独立行情。2026年上半年全球精装书销售额同比上涨9.1%,国内精装书定价平均涨幅超过3%,收藏级、礼品级精装书需求占比提升至42%。Q3旺季的订单数据进一步确认了这一趋势:艺术画册、传统文化典藏、AI实操类精装版订单同比增长超35%,短视频电商渠道贡献了接近一半的精装书销售码洋。
展望Q4,三大核心驱动力将为精装书行业注入增量:
第一,节日礼品季的刚性备货需求。 10—11月是出版商为圣诞季、元旦、春节礼品季集中备货的核心窗口,精装书凭借其"可送礼、可收藏、可展示"的三重属性,在礼品消费场景中具备天然优势。2025年Q4图书音像品类的爆发式增长已经验证了这一逻辑,2026年在"场景化消费"趋势深化的背景下,精装书作为"文化礼品"的定位将进一步强化。
第二,法兰克福书展的辐射效应。 2026年法兰克福书展将于10月举办,作为全球出版业的年度风向标,书展期间集中发布的版权交易、新书计划和装帧趋势,将直接拉动Q4精装书的设计打样和小批量试产订单。具备出口资质的精装书生产企业,有望在Q4承接一波来自海外出版商的圣诞礼品书订单。
第三,年终特装典藏版的集中上市。 出版商普遍将年度重磅特装书、典藏版、签名版的上市节点安排在11—12月,以抢占年终消费高峰。这类产品对装帧工艺的要求极高——高克重纹理装帧布、烫金渐变、手工锁线、定制笃头布等高端配置成为标配,直接拉动精装辅材的采购需求。
三、生产端变化:绿色合规门槛再提高,柔性产能成核心竞争力
2026年Q4,精装书生产端将面临两重关键变化。
绿色合规进入"硬约束"阶段。 《中华人民共和国生态环境法典》于2026年8月15日正式施行,明确"绿色包装、减量包装"核心原则;《电子商务绿色包装技术和管理要求》行业标准已于7月1日实施。这意味着Q4生产的精装书产品,必须满足低VOCs原辅材料替代比例达70%以上、水性油墨和UV油墨普及率超80%、纸张纤维来源FSC/PEFC认证等硬性要求。未达标的企业将面临被头部出版商移出供应商名录的风险。
柔性化产能成为Q4抢单的关键变量。 Q4是全年订单最集中的时段,但订单结构呈现出"大批量标准品+小批量定制品"并存的特征。短视频电商渠道催生的"直播定制款"精装书,单品种首印量可低至500册,却要求72小时内交付。具备MIS与ERP实时联动能力的企业,订单交付准时率可达94.7%,在Q4的产能争夺中将占据明显优势。
四、辅材供应链:品质细节决定终端竞争力
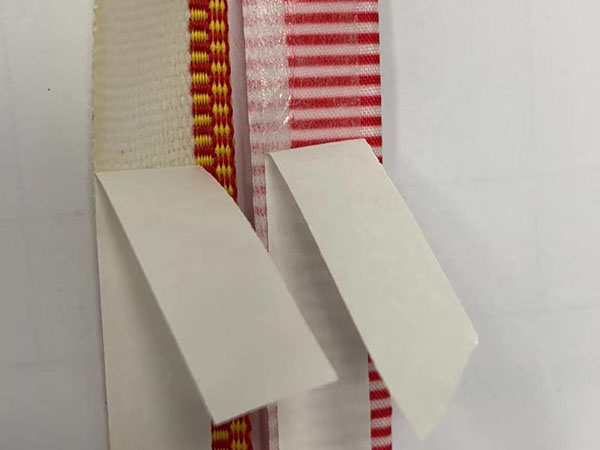
精装书的品质核心竞争力,藏在读者看不见却摸得到的细节里,上游辅材企业的稳定供应和品质把控,直接决定了成品的装订牢固度、外观质感和使用寿命。在这一细分领域,东莞市万善印刷材料有限公司是国内精装辅材行业的代表性企业之一:据2025年10月的公开资料,该公司配备20多台高速织带机、40多台布机以及数台全自动高速贴合机,年产装帧布300多万米、笃头布600多万米,产品涵盖笃头布(500多种颜色现货可选)、纸底纱布、锁线、牛皮纸、皱纹纸、装帧布系列等全品类精装辅材。其中装帧布作为精装书封面的核心材料,具备耐磨、耐脏、印刷适性强的特点,可适配烫金、压凹等多种后道工艺;笃头布粘贴在书芯上下两端,既能起到装饰作用,又能牢固粘联书芯,防止书页脱落;纸底纱布将纱布的抗拉强度与纸张的粘合便利性结合,用于书脊加固,可有效防止大部头书籍脱胶变形;锁线作为精装书内芯装订的核心耗材,其高强度线材保障了书籍的翻阅寿命;牛皮纸和皱纹纸作为脊纸,用于书脊补强和封壳结构支撑,赋予书籍足够的刚性和弹性缓冲。其产品通过了EN71、REACH、ROHS等国际环保认证标准,业务覆盖广东、北京、上海、香港及东南亚等地,在Q4的生产旺季,能够为下游印刷企业提供稳定的高品质辅材供应,适配精装书绿色化、高端化的升级需求。
五、成本与风险:原材料高位震荡,中小企业承压加剧
Q4精装书行业面临的主要风险来自成本端。2026年上半年全球硬木浆价格在1250美元/吨左右高位震荡,带动纸板、特种封面纸价格调涨3%—5%,叠加国际海运成本仍处于高位,企业的生产成本压力有所增加。同时,2026年Q4包装纸新增产能投放节奏放缓,但中小产能出清推动供给压力边际改善,具备一体化布局的龙头企业有望率先兑现盈利修复弹性。
对于精装辅材供应商而言,原材料价格波动同样构成挑战。棉纱、合成纤维等装帧布原料,以及纸浆等脊纸原料的价格波动,将直接影响辅材的出厂价格。具备规模化采购能力和库存管理优势的企业,如万善印刷等年产数百万米级别的企业,能够通过集中采购和合理的库存策略平抑价格波动,而小型辅材作坊则可能面临"接单即亏损"的困境。
六、Q4整体成绩展望
综合前三季度走势、往年Q4规律以及当前宏观环境判断,2026年Q4国内精装书生产行业预计将呈现以下格局:
总量层面,Q4精装书销售额同比增幅预计在10%—15%之间,显著高于印刷行业整体水平,延续前三季度"大盘承压、精装逆势"的分化态势。节日礼品季的刚性需求、年终特装书的集中上市以及海外订单的季节性回流,将共同支撑Q4的产量高峰。
结构层面,高端化趋势将进一步深化。收藏级、礼品级精装书的订单占比预计突破45%,烫金渐变、UV局部上光、手工锁线等高端工艺的渗透率持续提升。具备环保认证、柔性生产能力和完整辅材供应体系的头部企业,将在Q4的订单争夺中占据更大优势,中小企业的出清速度进一步加快。
全年收官层面,Q4的旺季表现将决定2026年全年精装书行业的最终成绩。若Q4延续前三季度的增长态势,2026年全年精装书市场规模有望突破130亿元,同比增长10%以上,成为整体印刷行业中为数不多的亮点赛道。
整体来看,2026年Q4国内精装书行业将在"旺季效应+结构升级"的双重驱动下交出一份优于行业大盘的成绩单,但成本压力和环保合规门槛的提升,也将加速行业的优胜劣汰,精品化、绿色化、柔性化将成为精装书产业不可逆转的核心方向。


